Стратегия ставок «Мягкий догон»
Обновлено: 21.10.2026


Мягкий догон — это одна из разновидностей классического догона. Данная стратегия ставок распределяет возмещение проигрыша между несколькими ставками, но это само по себе не делает её надёжной. В ней можно увидеть компромисс между такими крайностями, как флэт и догон: размер ставки меняется, а весь накопленный проигрыш не обязательно возмещается одним выигрышем.
Фундаментальной основой стратегии является то, что игроку не нужно возвращать весь проигрыш уже в следующей ставке, если можно разбить его на части и «догонять» их по отдельности. Тем самым беттор может смягчить резкое увеличение размера ставки, которое несёт в себе большие риски. Однако при низком коэффициенте или затяжной серии проигрышей следующая ставка всё равно может стать слишком большой для банка.
Также, в отличие от варианта классического догона с удвоением при коэффициенте 2.00, здесь при проигрыше ставка не обязательно увеличивается в 2 раза. Коэффициент рынка может быть отличным от 2.00. При неизменных остальных величинах увеличение коэффициента уменьшает расчётную ставку, а уменьшение — повышает её.
Формула рассчитана на полный выигрыш или полный проигрыш ставки. При возврате денежный результат равен нулю, поэтому Sp и St не меняются. Частичные расчёты, комиссии и другие удержания требуют учёта фактического результата: приведённая формула их не включает. При St = 0 её применять нельзя, поскольку деление на ноль не определено.
Рассмотрим условную последовательность с банком 1000 рублей и W = 20 рублей. Коэффициенты 3.00, 2.50, 1.60 и 2.00 выбраны для расчёта, а не как котировки конкретных событий. Денежные результаты округляем до копеек; вторую ставку берём в размере 26,60 рубля, поэтому небольшое отклонение от точной формулы учитываем дальше.
Результат выбранной последовательности «проигрыш — проигрыш — выигрыш — выигрыш» можно проверить по движению банка:
| Ставка | Коэффициент | Сумма, руб. | Результат | Изменение банка, руб. | Банк после расчёта, руб. |
|---|---|---|---|---|---|
| 1 | 3.00 | 20,00 | Проигрыш | −20,00 | 980,00 |
| 2 | 2.50 | 26,60 | Проигрыш | −26,60 | 953,40 |
| 3 | 1.60 | 72,17 | Выигрыш | +43,30 | 996,70 |
| 4 | 2.00 | 23,30 | Выигрыш | +23,30 | 1020,00 |
Начальная ставка в 2% не означает, что вся серия укладывается в этот процент. В примере вторая ставка составляет около 2,71% банка перед ней, третья — 7,57%, четвёртая — 2,34%. Если применять лимит 2% к каждой ставке от текущего банка, уже после первого проигрыша допустимая сумма будет лишь 19,60 рубля. Следовательно, продолжать эту прогрессию по формуле при таком лимите нельзя.
Если третья ставка тоже проиграет, накопленные потери составят 46,60 + 72,17 = 118,77 рубля, банк уменьшится до 881,23 рубля, а St увеличится до 3. При следующем коэффициенте 1.60 формула потребует (20 + 118,77 / 3) / 0.60 ≈ 99,32 рубля — уже около 11,27% оставшегося банка. Название «мягкий» не исключает значительного роста нагрузки на банк.
До начала серии нужно определить предел отдельной ставки и допустимый общий убыток. Если очередная расчётная сумма превышает выбранный предел, доступный остаток банка или лимит букмекера, серия останавливается. Не следует повышать предел лишь ради продолжения догона. Пауза не возвращает проигранные деньги и не увеличивает вероятность выигрыша следующего независимого события.
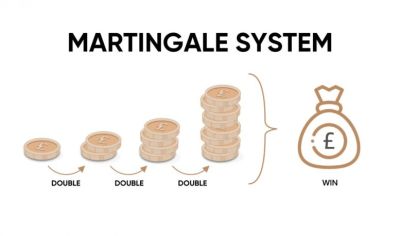
Мягкий догон, в отличие от классического догона с полным возмещением одним выигрышем, может подразумевать несколько ставок для того, чтобы отбить проигрыш. При затяжной лузовой серии беттор может долго возмещать потери или исчерпать доступный банк прежде, чем закончит цикл. Увеличение банка на 1–2% — возможный результат определённой выигрышной последовательности, а не гарантированный итог: в приведённом примере прибыль 20 рублей равна 2% от начальных 1000 рублей.
Беттор может «играться» коэффициентами ставок, меняя требуемую сумму по формуле. Однако повышенный коэффициент сам по себе не увеличивает шанс победы: он определяет выплату, а вероятность зависит от выбранного события. Мягкий догон управляет размерами ставок и распределением убытков, но не создаёт преимущества в прогнозировании и не гарантирует восстановление банка.
 Синхронное плавание Синхронное плавание родственно с художественной гимнастикой, его даже часто называют...
 Ставки ординар Ординар – это самая обычная ставка, которая совершается на любое одиночное...
 Мультидогон Стратегия ставок догон известна даже многим начинающим бетторам. После каждой проигранной...
 Реально ли зарабатывать на ставках? Таким вопросом задается каждый новичок букмекерских контор. Действительно, можно...
 Ставки на теннис по завышенным коэффициентам Многие игроки не придают значению коэффициентам, но это неверный подход к ставкам....
 Ставки против эмоциональных спортсменов Эмоции причиняют массу неприятностей людям в любых сферах деятельности. Каждый опытный...
 Где можно поставить ставки на бокс? Как начать делать ставки на спорт в букмекерских конторах? На что обратить внимание... 1хСтавка регистрация мобильная версия бесплатно Описание процесса регистрация с прохождением идентификации и открытием счёта. Зарегистрироваться в Олимп бесплатно официальный сайт Обзор сайта конторы, ставки на спорт, акции, регистрация, ввод и вывод денег, линия,...
Дисклеймер: ответственное отношение к ставкам в букмекерских конторах
Информация на этой странице носит исключительно ознакомительный характер. Делая ставки на спорт у букмекеров, вы рискуете своими денежными средствами. Профитбол не является организатором азартных игр и не несёт ответственности за возможные убытки. Всегда относитесь к ставкам в БК как к развлечению, а не как к способу заработка. Играйте ответственно!
Если чувствуете, что игра на деньги становится проблемой, обратитесь за помощью к специалистам.

