Х-П1: статистика и расчёт ставок
Обновлено: 20.10.2026


Х-П1 — это ничья в первом тайме и победа хозяев по итогам матча, сочетание исходов рынка «тайм/матч» (HT/FT). Здесь разобраны домашняя статистика, система из 15 ставок на четыре события и её денежные результаты при разном числе проходов.
Домашняя игра и сила лидеров первенства могут быть отправной точкой для анализа футбольных ставок. Однако доля побед хозяев зависит от лиги, сезона и состава выборки: единую частоту 40–45% нельзя переносить на каждую крупную лигу. Фаворит может добиться победы после перерыва; на этом наблюдении основана система ставок «Х-П1». Для самого рынка нужна именно ничья к перерыву и итоговая победа хозяев: победа фаворита в матче или отдельно во втором тайме ещё не означает проход Х-П1.
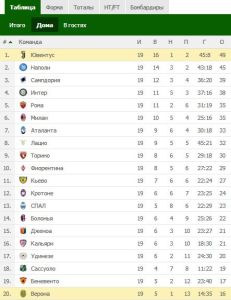
Рассмотрим домашние встречи Серии А сезона 2017/18 как учебный пример. В домашней таблице первые шесть команд выиграли более половины своих 19 встреч: «Ювентус» — 16, «Наполи» — 14, «Сампдория» — 12, «Интер» и «Рома» — по 11, «Милан» — 10. Первые три команды одержали от 12 до 16 побед, то есть примерно от 63,2% до 84,2% домашних матчей.
Это места по результатам домашних встреч, а не позиции в общей итоговой таблице чемпионата. Домашние лидеры дают подходящий контекст для изучения Х-П1, но высокий процент побед сам по себе не показывает, как часто команда уходила на перерыв при равном счёте.
В таблице HT/FT для домашних игр нужному сочетанию соответствует столбец «Н/В»: ничья в первом тайме, победа по итогам матча. Команды расположены по убыванию числа таких результатов. Нельзя читать «Н/В» как отдельную победу во втором тайме: второй знак относится к итоговому счёту.
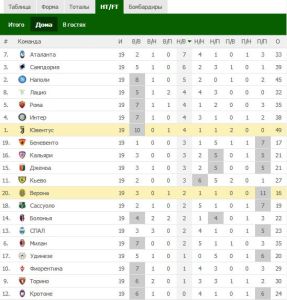
Восемь верхних строк дают следующие проходы: «Аталанта» — 7, «Сампдория» — 6, «Наполи» — 5, «Лацио», «Рома», «Интер» и «Ювентус» — по 4, «Беневенто» — 3. В сумме это 37 случаев за 152 домашних матча, в среднем 4,625 на команду, или около 24,3%.
Первая семёрка этого списка действительно относится к первым восьми командам домашней таблицы, но её нельзя автоматически считать первой восьмёркой всего чемпионата. Например, «Сампдория», вторая по числу домашних Х-П1 и третья в домашней таблице, завершила чемпионат на десятом месте. «Беневенто», восьмой по Х-П1, находится внизу домашней таблицы. Частота одного сочетания не равнозначна общему классу команды.
Эти цифры описывают завершённый сезон и выбранные по результату команды. Они не являются текущей вероятностью для четырёх будущих матчей и не доказывают преимущество над коэффициентами букмекера.
В рассматриваемой системе один цикл — четыре выбранные игры одного тура. Её ориентир отбора: лидеры играют дома со средними командами или аутсайдерами, а коэффициент на обычную победу хозяев не выше 2,00. На Х-П1 используются условные котировки от 4,00 до 6,00. Это параметры разбираемого примера, а не обещание доступных коэффициентов или универсальный способ отбора матчей.
Обозначим четыре события Х-П1 буквами A, B, C и D. Система включает все непустые сочетания этих событий: четыре ординара, шесть двойников, четыре тройника и один четверной экспресс. Практическое применение этого рынка отдельно рассматривает стратегия Х-П1.
| Вид ставки | Сочетания | На каждую | Всего |
|---|---|---|---|
| 4 ординара | A, B, C, D | 1% | 4% |
| 6 двойников | AB, AC, AD, BC, BD, CD | 0,5% | 3% |
| 4 тройника | ABC, ABD, ACD, BCD | 0,25% | 1% |
| 1 четверник | ABCD | 0,15% | 0,15% |
В одном цикле суммарно поставлено 8,15% банка: 4 × 1% + 6 × 0,5% + 4 × 0,25% + 0,15%. Все доли здесь считаются от одного и того же банка перед началом цикла. Выигрывает только тот экспресс, в котором прошли все включённые события.
Для сравнения сначала примем одинаковый коэффициент на каждое событие: 4,00, 5,00 или 6,00. Коэффициент экспресса равен произведению коэффициентов его событий. Выплата включает поставленную сумму; чистый результат всего цикла — сумма выплат за вычетом всех 15 ставок, включая проигравшие.
| Проходы из 4 | Результат при 4,00 | При 5,00 | При 6,00 |
|---|---|---|---|
| 0 | −8,15% | −8,15% | −8,15% |
| 1 | −4,15% | −3,15% | −2,15% |
| 2 | +7,85% | +14,35% | +21,85% |
| 3 | +43,85% | +75,60% | +117,85% |
| 4 | +158,25% | +305,60% | +534,25% |
В таблице указан чистый результат в процентах от банка перед циклом. При одном проходе выигрывает только один ординар: выплата 4–6% банка не покрывает расходы 8,15%. Два прохода дают два выигравших ординара и один двойник; три — три ординара, три двойника и один тройник; четыре — все 15 ставок.
Утверждения о прибавке примерно 15% при двух проходах и 70–80% при трёх справедливы лишь около коэффициента 5,00: точные результаты здесь +14,35% и +75,60%. При четырёх проходах и коэффициенте 5,00 банк становится в 4,056 раза больше. Если коэффициент 4,00, множитель равен 2,5825; при 6,00 — 6,3425. Поэтому «банк увеличится в четыре раза» не является общим свойством системы.
При разных коэффициентах одного числа успешных матчей недостаточно для расчёта: важны конкретные прошедшие события. Например, выплата двойника AB определяется произведением коэффициентов A и B, а не средним коэффициентом всех четырёх игр. Таблица также предполагает отсутствие возвратов ставок и дополнительных ограничений на расчёт экспрессов.
При банке 1000 долларов ординар составляет 10 долларов, двойник — 5, тройник — 2,50, четверник — 1,50. Общие расходы одного цикла — 81,50 доллара.
Если все четыре коэффициента равны 5,00, выплаты при 0, 1, 2, 3 и 4 проходах составят соответственно 0; 50; 225; 837,50 и 3137,50 доллара. Например, два прохода дают 2 × 10 × 5 + 5 × 5 × 5 = 225 долларов. После вычета расходов и прибавления остатка банка итоговые суммы равны 918,50; 968,50; 1143,50; 1756 и 4056 долларов.
Четыре-пять туров без единого прохода означают потерю всех ставок в каждом таком цикле. Если суммы ставок остаются привязанными к начальным 1000 долларам, каждый цикл стоит 81,50 доллара: после четырёх останется 674 доллара, после пяти — 592,50. Потери составят 32,6% и 40,75% первоначального банка. По мере уменьшения остатка фиксированные ставки занимают всё большую его долю.
Если перед каждым циклом заново считать те же проценты от текущего банка, после полного проигрыша остаётся 91,85% предыдущей суммы. От начальных 1000 долларов после четырёх циклов останется около 711,73 доллара, после пяти — 653,73: убыток около 28,83% и 34,63%. Это другой способ расчёта размеров ставок, и смешивать его с постоянными 81,50 доллара на цикл нельзя.
Система допускает крупную выплату при одновременном проходе нескольких событий, но заранее неизвестно, когда такой цикл случится и покроет ли он накопленные потери. Домашние победы лидеров и историческая частота Х-П1 не гарантируют положительного математического ожидания. Оно зависит от вероятностей конкретных исходов, зависимости между событиями и предложенных коэффициентов; распределение денег по 15 ставкам само по себе преимущества не создаёт.
 Шорт-трек Шорт-трек является одной из разновидностей конькобежного спорта. Соревнования по...
 Как справиться с зависимостью от спортивных ставок? Как бы ни хвалились профессиональные игроки своими угрозами разорить букмекерские...
 Трёхочковые Если и делать ставки на баскетбол, то только в НБА. Эта лига полностью советует требованиям...
 Владение мячом в футболе В борьбе за каждого отдельного игрока букмекеры вынуждены из года в год улучшать...
 Какой вид спорта выбрать для ставок? После того, как проходит эйфория от первых ставок в букмекерской конторе, каждый...
 Домашние матчи Как известно, большинство команд играют в родных стенах лучше, чем в гостевых играх....
 Как делать ставки на теннис? Как начать делать ставки на спорт в букмекерских конторах? На что обратить внимание... 1хБет бонус при регистрации Обзор сайта конторы, ставки на спорт, акции, регистрация, ввод и вывод денег, линия,... Спорт бет как зарегистрироваться? Обзор сайта конторы, ставки на спорт, акции, регистрация, ввод и вывод денег, линия,...
Дисклеймер: ответственное отношение к ставкам в букмекерских конторах
Информация на этой странице носит исключительно ознакомительный характер. Делая ставки на спорт у букмекеров, вы рискуете своими денежными средствами. Профитбол не является организатором азартных игр и не несёт ответственности за возможные убытки. Всегда относитесь к ставкам в БК как к развлечению, а не как к способу заработка. Играйте ответственно!
Если чувствуете, что игра на деньги становится проблемой, обратитесь за помощью к специалистам.